「你還記得最近一次去銀行轉帳是什麼時候嗎?」
突然被這麼一問可能都會有點定格難以回答,在網路銀行的誕生後,除非為了公司商務往來或需大筆金額交易等情境,否則已經鮮少有人會為了小額轉帳而特地跑去銀行一趟;「趕下午三點半」也像是舊時代咒語,因為現在只要手機一鍵輕鬆滑開,要查餘額、轉帳匯款、繳費、甚至開戶等,網路銀行 24 小時隨時歡迎光臨你。
網路銀行的出現不只嘉惠了明眼人,事實上也為視障者的金融數位世界鋪設了導盲磚。相比於網路銀行問世前,如今接受資訊變得更即時、便利,可以不需假他人之手進行個人資產管理,也直接提升了自主權與自由度。
透過實際訪問了一位在資訊業工作的視障朋友W,試圖探討目前視障者的網路銀行使用情形。
※ 網路銀行以下簡稱網銀。
Q:請問網銀出現前的金融交易工具?
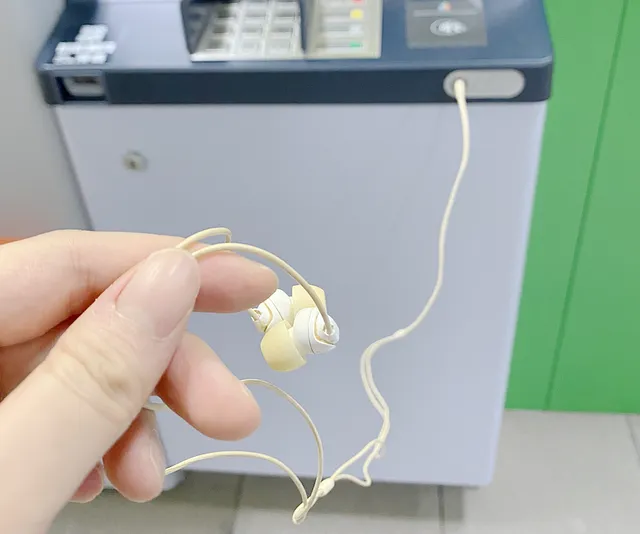
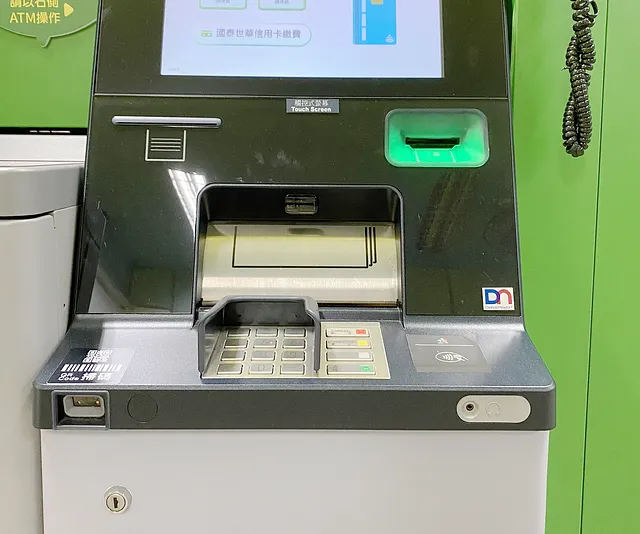
A:事實上我出社會後開始使用金融服務時已經有網銀的出現,所以針對這一題我可能無法提供個人的經驗。但有聽過身邊的前輩提過,網銀出現之前最大的不便是去 ATM 領錢的時候。因為 ATM 大部分都是觸控式螢幕,所以對於視障者而言會有辨識困難。台灣雖然有推出無障礙 ATM,就是 ATM 的旁邊會有耳機孔,插入耳機後便能使用語音服務。但因為是特殊規格,目前台數有限[^1],真的有急需的時候常常需要拜託家人朋友,這時需承擔資產曝光的風險,常是會令人感到不安的部分。另外就是每家銀行的系統、介面與操作方式都不同,所以轉換銀行時都需要多一次的適應時間。
另外我自己觀察到的點是,最近因為網銀的出現,大家對於語音 ATM 的普及的訴求度相對降低了。除非是有一些領現金的工作者需去實體 ATM 去存領錢之外,否則以目前普遍來說,都把訴求轉向提高網銀功能了,這當然也跟智慧型手機的普及有很大的關聯。
[^1]: 金管會官網刊載,全提符合視障民眾使用之 ATM 機型有 1,153台,僅佔ATM總數的約3.55%。
Q:有了網銀之後生活有什麼改變?
A:可以在網路上完成轉帳,現在和朋友出門聚餐付錢時,我都是用轉帳的方式給朋友費用,不用像過去還需要使用現金支付,用現金時會需要仔細摸抄票的大小或浮點判斷面額有點麻煩。
另外一點是能便利的掌握帳戶的餘額,現在很多銀行網銀當有金額出入時都會有提醒通知,也有歷史交易明細讓核對帳務變容易了!我也開始有記帳的習慣,因為過去用存摺刷本子需要請明眼人報讀,一來要麻煩別人、二來會擔心資產曝光,所以就會降低記帳的意願。有了這個習慣以後,對個人財務規劃更有概念,會開始做些金融投資,希望早日達到財富自由!
檢驗身分的驗證碼應是資安堡壘,卻讓我覺得被拒於門外
Q:使用網銀時有沒有覺得很崩潰的時候?
A:目前在生活中要網路購物或使用金融服務時,遇到覺得最大的不方便就是驗證碼。除非有一些螢幕閱讀器有做到 OCR[^2] 的技術,可以去掃描圖片,但還是有辨識率的問題,大概都要試著十次才會成功一次。雖然嘗試過,但真的滿不好用的,所以遇到這個環節卡關時,最後還是找找家人或朋友的幫忙比較快。
[^2]: 光學閱讀器 Optical Character Reader,簡稱 OCR。光學閱讀器是利用光線掃瞄字體所得反射強度差異的技術來辨識字體。通常使用於文件電子化或交通上的車牌辨識等。
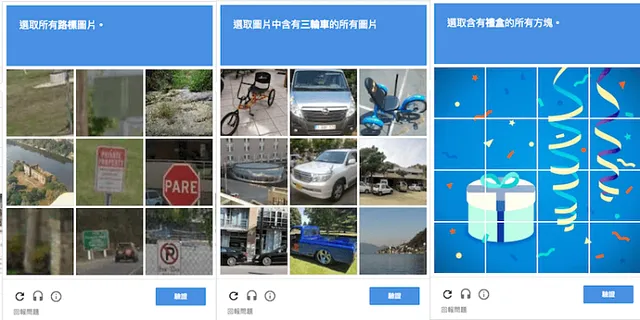
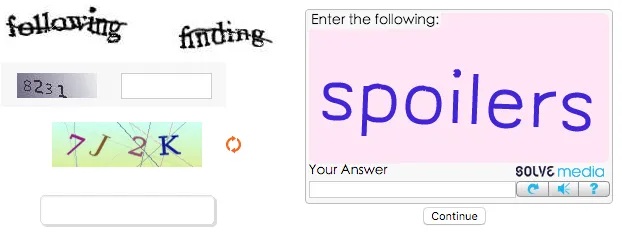
Q:那卡關的時候怎麼辦?
A:嗯⋯⋯通常就請家人幫忙比較多。我自己的願望是因為將來生物辨識的系統可以普及。如果以我使用Iphone而言就是用臉部辨識來達成驗證,那就只要一開始設定,之後就會比較輕鬆。
順便說一下題外話,現在手機不管哪一個牌子基本上都趨於平面化的設計,Iphone 的 home 鍵也止於 Iphone8,其實對視障者而言,比較臉部辨識,指紋辨識的操作的直覺性與準確性更高。
有使用生物辨識系統的銀行比較少,所以我自己使用的銀行裡面好像只有國泰有提供這項服務。
Q:那你還有遇到哪些問題嗎?
A:其實現在每家銀行都會有網站與 APP,但大部分的功能都還是止於視覺設計,而忽略螢幕閱讀器的使用者。我常常會遇到語意標示不清、或者分層架構混亂的狀況,導致在網頁中迷路,也會直接影響到使用意願,這對於螢幕閱讀器的使用者其實有非常大的困擾。可能因為本身就是工程師,其實有幾個簡單的步驟如果可以做到,基本上就會加分很多,例如圖片確實加上替代文字,網頁結構導航有一致性等等都是可以讓網站變的更清楚明瞭的技巧。
另外就是前陣子有多家銀行推出友善版的網銀 APP,被罵得很慘,也有被報導出來。手機開啟無障礙功能登入銀行或郵局 APP 時,就會自動被轉換到「友善版 APP」其中的金融服務便大幅減少,一度僅剩「帳戶查詢」,沒有轉帳功能。後來經其他視障者反映,各家銀行才陸續修正。
Q:除了使用網銀查帳戶餘額或轉帳等,你有用其他金融服務嗎?
A:有,我自己對投資方面也滿有興趣的。因為有從事金融相關行業的家人,所以目前投入比較多的是股票。之前也有研究一下加密貨幣,大概知道如何入金等。
Q:剛剛有聽你提生活大部分都使用網銀,那有跑實體銀行的經驗嗎?
A:有,通常是一開始開戶的時候還是會需要跑銀行一趟。我可以分享我之前開戶的經驗,因為是視障者無法親簽文件,所以必須要有見證人一起到場,到場辦理業務時,第一線的人員可能沒有太多對應視障者的經驗,變成他要去問他的直屬長官該如何處理,他的直屬長官又不清楚時就要去問更高層級或總部的人⋯⋯變成我的等待時間會被拉得非常長,也會對於該銀行的專業性打折扣。
我的經驗是每次去實體銀行都很花時間在等待,我認為是第一線服務人員對視障者的了解不足,但我認為責任不應該落在第一線人員身上,而是去檢討整個組織對內的宣導是否不足,多花一點時間與心力在教育訓練上,讓無障礙設計思考更落實在各個角落。
而在資訊輔助的面向,提高電子化作業,透過電腦閱讀文件、填寫表單、電子簽章等等的方式都是有效解決視障者無法閱讀紙本文件與親自簽名的問題,甚至在完整的電子化流程後,視障者皆能完整的接收文字資訊與意思表達,我認為也不應該再有見證人的要求。希望金融友善服務不只是個口號,而是真正讓身障者走進銀行時有友善的顧客服務體驗。
「錢不是萬能,但沒有錢萬萬不能。」
一言以蔽之,眾人皆知金錢的重要性。
實際訪問了 W,瞭解視障者在網路銀行的使用情形後,其實有一個很深的感觸,如果科技始終都是為了服務「人」,那就更該理解到「視障者只是眼睛看不見,在生活需求或與一般人並無不同。」倘若無法做到換位思考,那結果往往會適得其反。
政府訂立無障礙規範,銀行建設網站時,需要主動去傾聽身障人士的需求,並作出真正能解決問題的決策。否則造成想像與現實的落差,導致服務內容打折扣,反而損害了視障者的權益。相信科技與時俱進的同時,政府與人民、開發端與使用端等的雙向溝通也要持續,就算是漫漫長路,也有走下去的價值。
再次感謝 W 無私地分享他在金融服務的使用情形。這次的訪談裡也體會到目前臺灣普遍在提到無障礙設計時,往往都只著重於「硬實力」,例如增設語音 ATM 台數,要開發「友善的 APP」等,但從 W 的實際生活中的分享,我們也理解到增加從業人員的無障礙素養,加強軟實力,其實也是很重要的一環。
希望台灣在金融服務上的無障礙設計能夠做到「軟硬兼施」,一步一腳印達成有效溝通後才去促進服務,在網路銀行的世界裏,為各種金融服務鋪上平坦的導盲磚;在資訊安全網裡,再也沒有漏網之魚。
- 金管會推動銀行業金融友善服務之辦理情形(2022.05.26新聞稿)
- 中華民國金融統計指標(2022.5)
- 什麼是 OCR (光學字元辨識)?